
Découvrez comment présenter les preuves les plus convaincantes pour contester une réclamation.
Lorsque le titulaire d'un compte conteste un paiement auprès de sa banque, il doit fournir des preuves pour appuyer sa réclamation. Dans de nombreux cas, l'objectif de la banque est de protéger son client afin qu'il n'ait pas à payer pour quelque chose qu'il n'a pas autorisé ou qu'il estime avoir été mal décrit ou endommagé.
En tant que vendeur, vous avez le droit de contester la réclamation du titulaire du compte et de fournir des preuves qui appuient votre position. Bien que Stripe n'influence pas la décision finale de la banque, notre objectif est de vous aider à défendre votre position dans la contestation. Nous fondons les bonnes pratiques présentées ici sur notre grande expérience en matière de résolution des litiges.
Probabilité de gagner les contestations
Vos chances de faire annuler une contestation varient considérablement en fonction de plusieurs facteurs, notamment :
- Le type de contestation et si elle est éligible aux preuves Visa CE 3.0
- La solidité des preuves que vous soumettez
- Le type de paiement (débit, crédit, portefeuille numérique, etc.)
- Le type d'achat (en ligne, en personne, produit physique, service, etc.)
Le service Radar for Fraud Teams de Stripe utilise les modèles d'apprentissage automatique (ML) de Radar pour estimer vos chances de gagner une contestation. Il vous fournit un score de prédiction sur la page des détails de la contestation de votre tableau de bord, afin que vous puissiez prioriser vos contestations.
Si vous êtes inscrit à Radar, mais que vous ne voyez pas de score de probabilité de succès à côté d'une contestation, cela s'explique probablement par l'une des raisons suivantes :
- Le paiement n'a pas été effectué par carte de crédit
- Le paiement n'a fait l'objet que d'une demande de renseignements, et non d'une contestation réelle
- Une erreur nous a empêchés de générer une prédiction (cela est rare)
Le score de prédiction classe votre probabilité de gagner une contestation pour laquelle vous avez soumis des preuves pertinentes, du plus faible (un point) au plus élevé (cinq points). Le tableau suivant indique le pourcentage de réussite attendu pour chaque classement. Même dans les cas les plus favorables, il est très difficile de faire annuler un paiement contesté.
Assurez-vous que vos preuves sont pertinentes par rapport au motif de la contestation et concises
Les émetteurs de cartes examinent des milliers de réponses aux contestations chaque jour. Rédiger une longue explication ne rendra pas vos réponses plus convaincantes. De même, fournir des preuves sur votre politique de retour clairement énoncée n'est pas pertinent pour une contestation affirmant que le client n'a jamais reçu le produit. Décrivez plutôt clairement et de manière concise pourquoi la réclamation est infondée et comment vos preuves le démontrent, en utilisant un ton neutre et professionnel. Par exemple :
Jenny Rosen a acheté [produit] auprès de notre entreprise le [date] avec une carte de crédit Visa. Nous avons expédié le produit le [date] à l'adresse fournie par le client, et il a été livré le [date], comme le montre le fichier de suivi fourni. La réclamation selon laquelle le produit n'a pas été reçu est donc infondée.
Vous pouvez enquêter sur la contestation tout en rassemblant des preuves. Par exemple, vous pouvez consulter Google Maps et Street View pour voir où la livraison a eu lieu, ou vérifier les réseaux sociaux pour aider à établir que le client est bien le titulaire légitime de la carte.
De nombreuses entreprises incluent également des correspondances par e-mail ou des SMS échangés avec leur client, mais sachez que ces échanges ne permettent pas de vérifier l'identité. Si vous les incluez, ne conservez que les extraits pertinents. Par exemple, si vous incluez un long fil de discussion par e-mail, supprimez tout contenu répété dans la chaîne.
Veillez à ce que vos preuves soient factuelles, professionnelles et concises. Fournir trop peu de preuves pose problème, mais submerger l'émetteur de la carte avec un contenu inutile peut nuire à la clarté de votre argumentation.
Limitez la longueur des fichiers de preuves
Les émetteurs de cartes examinent manuellement des milliers de réponses aux contestations chaque jour et ne parcourront pas des fichiers volumineux pour trouver l'argument pertinent correspondant au code de motif du réseau.
Par exemple, si le code de motif de la contestation indique « Marchandise annulée », mais que le client n'a pas respecté votre politique d'annulation, ne soumettez pas l'intégralité de vos conditions générales. Téléchargez uniquement la section pertinente de la politique d'annulation et utilisez un encadré ou une flèche pour mettre en évidence les points enfreints par votre client.
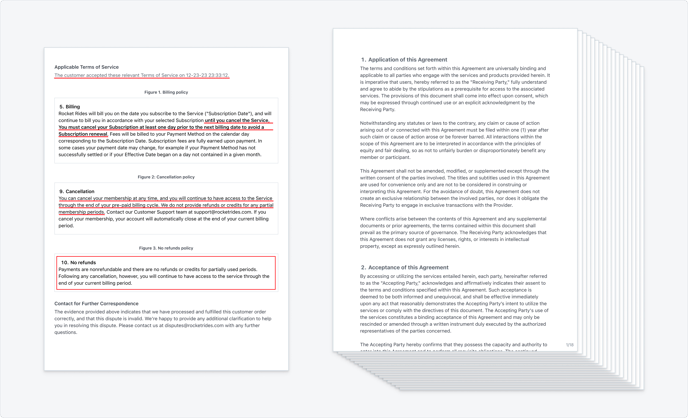
- À faire :
- Collez les extraits pertinents de vos conditions dans un seul document.
- Encadrez ou soulignez le texte spécifique au type de contestation.
- À éviter :
- Télécharger l'intégralité de vos conditions d'utilisation.
Vous pouvez également réduire la taille des fichiers en :
- Réduisant la taille de la police
- Utilisant un interligne simple pour les documents
- Réduisant la taille des images dans les fichiers PDF
Les informations suivantes sont essentielles selon le type de fichier :
Incluez une preuve d'autorisation du client
Les contestations frauduleuses représentent plus de la moitié de toutes les contestations. Dans ces cas, il est important de prouver que le titulaire légitime de la carte avait connaissance de la transaction et l'avait autorisée. Toute donnée démontrant cela fait partie intégrante d'une réponse convaincante, par exemple :
- Correspondances AVS (système de vérification d'adresse)
- Confirmations CVC (code de vérification de la carte)
- Reçus ou contrats signés
- Adresse IP correspondant à l'adresse de facturation vérifiée du titulaire de la carte
Stripe inclut toujours les résultats AVS ou CVC ainsi que l'adresse IP de l'achat (si disponible via votre intégration Stripe). Mais si vous disposez d'autres preuves d'autorisation (par exemple, une authentification 3DS), incluez-les également.
Incluez une preuve de service ou de livraison
Après les contestations frauduleuses, d'autres motifs de contestation fréquents concernent des réclamations de titulaires de carte affirmant que les produits ou services :
- N'ont pas été livrés
- Étaient défectueux ou insatisfaisants
- Ne correspondaient pas à la description
Fournissez une preuve de service ou de livraison pour réfuter de telles réclamations.
Pour un achat de marchandise, fournissez une preuve d'expédition et de livraison incluant l'adresse de livraison complète, et pas seulement la vérification de la ville et du code postal.
Si votre client indique un nom de destinataire différent du sien (par exemple, pour un cadeau), préparez-vous à fournir des documents expliquant cette différence. Bien qu'il soit courant d'acheter et de faire livrer à une adresse qui ne correspond pas à l'adresse de facturation vérifiée de la carte, cela représente un risque supplémentaire de contestation.
Si votre entreprise propose des biens numériques, incluez des preuves telles qu'une adresse IP ou un journal système prouvant que le client a téléchargé le contenu ou utilisé votre logiciel ou service.
Incluez une copie de vos conditions d'utilisation et de votre politique de remboursement
En matière de contestations, les détails ont leur importance. Pour les retours ou remboursements, il est essentiel de prouver que votre client a accepté et compris vos conditions d'utilisation lors du paiement, ou n'a pas respecté vos politiques. Incluez une capture d'écran claire de la façon dont vous présentez vos conditions d'utilisation lors du paiement, en mettant clairement en évidence la politique concernée.
Ne joignez toutefois pas le texte intégral de votre politique, car les émetteurs de cartes ne le liront pas en entier pour trouver le passage pertinent.
Regroupez les fichiers de même type de preuve
Vous devez spécifier un type de preuve pour chaque fichier téléchargé, et vous ne pouvez soumettre qu'une seule preuve par type. Par exemple, vous pouvez regrouper plusieurs éléments représentant la communication avec votre client (e-mails, captures d'écran de SMS, transcriptions d'appels téléphoniques, etc.) en un seul fichier pour la preuve Customer communication. Cela permet également de réduire la longueur totale de vos fichiers.
Mise en forme des documents et images à télécharger
Incluez des images grandes et nettes pour faciliter l'examen. Que vous téléchargiez des fichiers via le tableau de bord ou l'API, les deux méthodes comportent des limitations concernant les types de fichiers acceptés et la taille combinée des fichiers.
- Seuls les types de fichiers PDF, JPEG ou PNG sont acceptés
- La taille combinée des fichiers ne peut pas dépasser 4,5 Mo
- Le nombre total de pages doit être inférieur à 50 pages
- Vous pouvez compresser vos fichiers avec des outils tels que Smallpdf
Lorsque vous soumettez des documents ou des images comme preuves, suivez les recommandations suivantes pour garantir leur lisibilité :
- Utilisez une police de 12 points ou plus
- Assurez-vous que les documents sont au format US Letter ou A4, en orientation portrait (vous pouvez tout de même ajouter des captures d'écran en orientation paysage à vos documents)
- Utilisez du texte en gras, des encadrés ou des flèches pour attirer l'attention sur les informations pertinentes
- Évitez d'utiliser la surbrillance colorée
Lors du téléchargement de captures d'écran :
- Recadrez la capture d'écran sur la zone d'intérêt et entourez les éléments clés (par exemple, la confirmation de livraison ou la signature)
- Utilisez les champs de texte du formulaire de preuve de contestation pour décrire le contenu de l'image et la manière dont elle appuie votre réponse
L'émetteur de la carte n'examinera pas une réponse contenant du texte ou des données illisibles.
Accepter les contestations
Vous pouvez accepter une contestation, ce qui revient à reconnaître que le motif invoqué par le titulaire de la carte est valable. Accepter une contestation n'est pas considéré comme un aveu de faute et constitue parfois la réponse la plus appropriée. Le client a déjà reçu son remboursement dans le cadre du processus de contestation. Si vous êtes d'accord avec ce remboursement, il est préférable d'accepter la contestation.
Prenez cette mesure si vous ne comptez pas répondre ni soumettre de preuves. Bien que l'acceptation des contestations n'ait pas d'impact négatif supplémentaire sur votre activité, elle ne constitue pas une alternative viable à une politique de remboursement ou de retour efficace. L'activité liée aux contestations est calculée en fonction du nombre de contestations reçues, et non gagnées ou perdues. La prévention des contestations est donc essentielle.
Remarque
Des frais de contestation s'appliquent même si vous acceptez la contestation.
Malentendus
Pour les contestations résultant d'un malentendu, votre client peut informer son émetteur de carte qu'il ne conteste plus la transaction. Nous vous recommandons tout de même de soumettre des preuves montrant que le paiement était valide et de vous assurer que l'émetteur de la carte sait que vous n'acceptez pas la contestation.
Dans les cas où vous êtes d'accord pour que le client conserve les fonds contestés, acceptez la contestation plutôt que de demander au titulaire de la carte de retirer sa contestation en échange d'un remboursement classique. N'oubliez pas que les réseaux de cartes ne tiennent pas compte du nombre de contestations que vous gagnez ou perdez, mais uniquement du nombre que vous recevez. Une contestation retirée compte tout de même comme une contestation.
Contestations sur des paiements partiellement remboursés
Bien que cela soit rare, un client peut contester un paiement pour le montant total même s'il a déjà reçu un remboursement partiel (par exemple, un remboursement d'un montant moindre convenu au préalable). Nous comprenons que cela puisse être frustrant, car cela équivaut à un remboursement excédentaire par rapport à l'achat initial. Répondez toujours dans ces cas-là, car les émetteurs de cartes sont généralement très disposés à corriger cette situation.
Remarque
Étant donné que les commerçants ne peuvent pas contester les litiges Cartes Bancaires, vous ne pouvez pas demander à l'émetteur de prendre en compte un remboursement partiel existant lorsque le montant total d'un paiement Cartes Bancaires est contesté.
Même si vous prévoyez d'accepter la partie non remboursée de la contestation, il est important de fournir une preuve du remboursement partiel dans votre réponse. Indiquez le montant et la date du remboursement, et joignez même une capture d'écran des informations de remboursement de votre tableau de bord (il s'agit d'une réponse dite « crédit émis »).
Dans la plupart des cas, l'émetteur de la carte annule la contestation initiale, puis en crée une nouvelle pour le montant corrigé. Sur Stripe, nous utilisons la contestation existante pour suivre le résultat global. Si la contestation est entièrement résolue en votre faveur, vous récupérez la totalité du montant. Sinon, vous ne récupérez que le montant partiellement remboursé. Dans ce cas, le status de la contestation est défini sur lost, et dans le tableau de bord, la contestation est marquée comme « partiellement gagnée ».