
Dans cet article, nous allons expliquer ce que montre le rapport de passif sur cartes cadeaux, comment le trouver et comment l'interpréter.
Lorsqu'un client achète une carte cadeau, vous avez encaissé son argent mais vous ne lui avez encore rien fourni en échange — tant qu'il ne l'a pas dépensée, cet argent constitue un passif, puisque vous lui devez encore des biens ou des services d'une valeur équivalente. Ce rapport indique quelle valeur de cartes cadeaux non utilisées l'entreprise doit encore, et comment ce solde a évolué sur une période donnée. Les comptables l'utilisent pour inscrire un montant correspondant aux « cartes cadeaux non utilisées » dans les livres comptables.
Considérez-le comme un relevé bancaire de votre solde de cartes cadeaux : il commence par ce qui était dû au début de la période, ajoute et soustrait tout ce qui s'est passé au cours de la période, et se termine par ce qui reste dû à la fin.
Comment le trouver
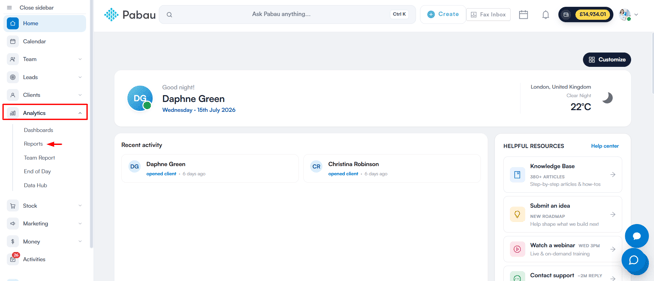
Étape 1 : Accédez à la fonctionnalité Analytics
Connectez-vous à votre compte Pabau, puis, dans le menu latéral gauche, allez dans Analytics, et cliquez sur le bouton « Rapports ».
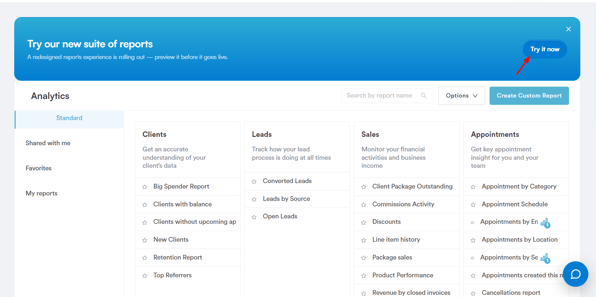
Étape 2 : Accédez à la bannière des rapports
Sur la bannière « Try our new suite of reports », cliquez sur Try it now.
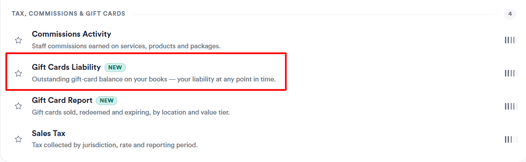
Une fois dans la nouvelle vue des rapports, allez dans la section Sales & Finance puis faites défiler jusqu'au groupe « Tax, commissions & gift cards » et cliquez sur Gift Cards Liability pour ouvrir le rapport.
Filtres
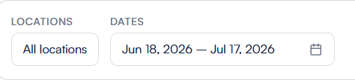
- Emplacements – Limitez le rapport à un seul établissement, ou laissez sur Tous les emplacements pour inclure tous les établissements auxquels vous avez accès.
- Dates – La période sur laquelle porte le rapport (date de début et de fin). Toutes les colonnes de mouvement sont mesurées dans cette fenêtre. La plage est obligatoire et affiche par défaut les 30 derniers jours à l'ouverture du rapport, avec des raccourcis pour Aujourd'hui, Les 7 derniers jours, Les 30 derniers jours, Les 90 derniers jours, et Depuis le début de l'année. La période la plus longue que vous pouvez sélectionner en une seule fois est de 365 jours.
Commandes de la barre d'outils
Comprendre le rapport
Le bouton « Liability Type » : By Value / By Sale
Chaque chiffre peut être affiché de deux manières :
- By Value – le montant monétaire, dans la devise de votre compte. C'est la vue comptable, celle sur laquelle il faut se fier.
- By Sale – la même histoire comptée en nombre de cartes cadeaux plutôt qu'en valeur.
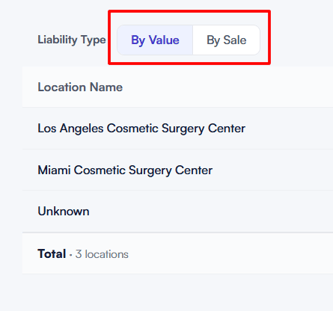
REMARQUE : Basculer ce bouton ne fait que réafficher les mêmes données, cela ne recharge pas le rapport.
Les colonnes, de gauche à droite
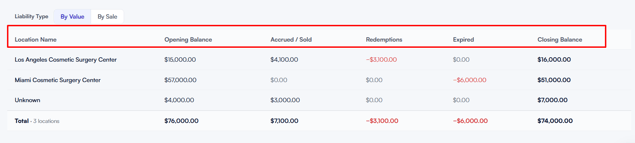
Exemple concret
Faisons le rapport pour l'établissement de Brighton pour le mois de juin. Trois cartes cadeaux sont concernées durant le mois :
Voici comment chaque colonne se remplit :
- Opening = 90 £. C'est ce qui était dû à l'entrée dans le mois de juin — le solde encore actif sur les cartes vendues avant juin. Il restait 60 £ sur la carte A (100 £ − 40 £ déjà dépensés), et la carte C avait encore ses 30 £ complets. Soit 60 £ + 30 £ = 90 £. La carte B n'est pas comptée ici, puisqu'elle n'a pas été vendue avant juin.
- Accrued = 50 £. Une seule nouvelle carte a été vendue en juin — la carte B, à 50 £.
- Redemptions = 25 £. La seule dépense effectuée en juin a été les 25 £ retirés de la carte A.
- Expired = 30 £. La carte C a atteint sa date d'expiration le 15 juin avec 30 £ non utilisés, ce solde disparaît donc.
Voyons maintenant le solde de clôture : Opening 90 £ + Accrued 50 £ − Redemptions 25 £ − Expired 30 £ = 85 £.
Est-ce que cela correspond ? Vérifions ce qui est réellement encore dû à la fin du mois de juin : il reste 35 £ sur la carte A (100 £ − 40 £ − 25 £), la carte B a toujours ses 50 £ complets, et la carte C a expiré à 0 £. Soit 35 £ + 50 £ = 85 £ — exactement le montant de Closing. Le relevé est équilibré. Ces 85 £ deviennent ensuite l'Opening de juillet, et le cycle continue.
Si vous basculez sur By Sale, le même mois se lit en nombre de cartes plutôt qu'en livres sterling — 2 cartes ouvertes au début, 1 vendue pendant le mois, 1 utilisée, 1 expirée — racontant la même histoire, mais en unités plutôt qu'en valeur.
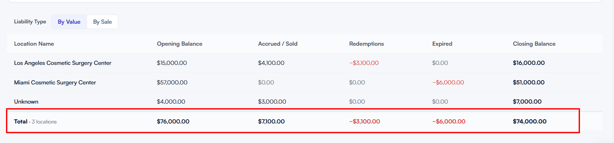
La ligne de total
La ligne du bas additionne chaque colonne pour tous les emplacements listés et applique le même calcul de clôture aux totaux. Elle indique également le nombre d'emplacements inclus.
Grâce à cette compréhension, vous pouvez désormais lire en toute confiance le rapport de passif sur cartes cadeaux pour savoir exactement quelle valeur de cartes cadeaux votre entreprise doit encore, et comment ce solde a évolué dans le temps.
Cet article vous a-t-il été utile ? Faites-le nous savoir en votant ci-dessous - vos retours nous aident à rédiger des articles plus clairs.
Pour plus de guides, parcourez les articles associés ci-dessous ou utilisez la barre de recherche en haut de la page. Vous pouvez également regarder notre série de vidéos pédagogiques, la Pabau Academy, ou consulter la page Support pour obtenir de l'aide supplémentaire.