
Erfahren Sie, wie Sie die überzeugendsten Nachweise formatieren, um einer Anfechtung entgegenzutreten.
Wenn der Inhaber eines Kontos eine Zahlung bei seiner Bank anficht, muss er Nachweise zur Untermauerung seines Anspruchs vorlegen. In vielen Fällen besteht das Ziel der Bank darin, ihren Kunden davor zu schützen, für etwas zahlen zu müssen, das er nicht autorisiert hat oder das seiner Meinung nach falsch dargestellt oder beschädigt wurde.
Als Verkäufer haben Sie das Recht, dem Anspruch des Kontoinhabers zu widersprechen und Nachweise vorzulegen, die Ihren Fall stützen. Stripe hat zwar keinen Einfluss auf die endgültige Entscheidung der Bank, aber unser Ziel ist es, Ihnen bei der Verteidigung der Anfechtung zu helfen. Die hier bereitgestellten Best Practices basieren auf unserer umfassenden Erfahrung bei der Klärung von Anfechtungen.
Wahrscheinlichkeit, eine Anfechtung zu gewinnen
Ihre Chancen, eine Anfechtung erfolgreich abzuwehren, variieren erheblich in Abhängigkeit von mehreren Faktoren, darunter:
- Die Art der Anfechtung und ob sie für Visa CE 3.0 Nachweise infrage kommt
- Die Aussagekraft der von Ihnen eingereichten Nachweise
- Die Art der Zahlung (Debitkarte, Kreditkarte, digitale Wallet usw.)
- Die Art des Kaufs (online, vor Ort, physisches Produkt, Dienstleistung usw.)
Stripes Radar for Fraud Teams verwendet die Machine-Learning-Modelle (ML) von Radar, um Ihre Chancen, eine Anfechtung zu gewinnen, zu schätzen. Sie erhalten auf der Detailseite der Anfechtung in Ihrem Dashboard eine Prognosewertung, mit der Sie Anfechtungen priorisieren können.
Wenn Sie bei Radar registriert sind, aber neben einer Anfechtung keine Gewinnwahrscheinlichkeit sehen, liegt das wahrscheinlich an einem der folgenden Gründe:
- Die Zahlung wurde nicht mit einer Kreditkarte vorgenommen
- Für die Zahlung liegt nur eine Anfrage vor, keine tatsächliche Anfechtung
- Ein Fehler hat die Erstellung einer Prognose verhindert (dies kommt selten vor)
Die Prognosewertung ordnet Ihre Gewinnwahrscheinlichkeit für eine Anfechtung, für die Sie relevante Nachweise eingereicht haben, von niedrigster (ein Punkt) bis höchster (fünf Punkte) ein. Die folgende Tabelle zeigt die erwartete Gewinnquote für jede Einstufung. Selbst in den günstigsten Fällen ist es sehr schwierig, eine angefochtene Zahlung erfolgreich abzuwehren.
Achten Sie darauf, dass Ihre Nachweise relevant für den Anfechtungsgrund und auf den Punkt gebracht sind
Kartenaussteller prüfen täglich Tausende von Antworten auf Anfechtungen. Eine lange Erklärung an sie zu verfassen, macht Ihre Antworten nicht überzeugender. Ebenso ist es nicht relevant, Nachweise zu Ihrer klar formulierten Rückgaberichtlinie vorzulegen, wenn der Kunde behauptet, das Produkt nie erhalten zu haben. Beschreiben Sie stattdessen klar und prägnant, warum der Anspruch unbegründet ist und wie Ihre Nachweise dies belegen, und verwenden Sie dabei einen neutralen und professionellen Ton. Zum Beispiel:
Jenny Rosen hat am [Datum] [Produkt] bei unserem Unternehmen mit einer Visa-Kreditkarte gekauft. Wir haben das Produkt am [Datum] an die vom Kunden angegebene Adresse versandt, und es wurde am [Datum] zugestellt, wie aus der bereitgestellten Sendungsverfolgung hervorgeht. Die Behauptung, das Produkt sei nicht erhalten worden, trifft daher nicht zu.
Sie können die Anfechtung untersuchen, während Sie Nachweise sammeln. Sie können beispielsweise Google Maps und Street View überprüfen, um zu sehen, wo Ihre Lieferung erfolgt ist, oder soziale Medien prüfen, um den Kunden als rechtmäßigen Karteninhaber zu bestätigen.
Viele Unternehmen fügen auch E-Mail-Korrespondenz oder SMS mit ihrem Kunden bei. Beachten Sie jedoch, dass diese Kommunikation die Identität nicht bestätigt. Wenn Sie sie einbeziehen, geben Sie nur die relevanten Auszüge an. Wenn Sie beispielsweise einen langen E-Mail-Verlauf einfügen, schwärzen Sie doppelte Textabschnitte in der Kette.
Halten Sie Ihre Nachweise sachlich, professionell und prägnant. Zu wenige Nachweise sind ein Problem, aber die Überflutung des Kartenausstellers mit unnötigen Inhalten kann Ihre Argumentation verschleiern.
Begrenzen Sie die Länge der Nachweisdateien
Kartenaussteller prüfen täglich manuell Tausende von Antworten auf Anfechtungen und werden sich nicht durch lange Dateien arbeiten, um das relevante Argument für den Netzwerk-Anfechtungsgrund zu finden.
Wenn beispielsweise der Netzwerk-Anfechtungsgrund „Stornierte Ware“ angibt, der Kunde jedoch Ihre Stornierungsrichtlinie nicht eingehalten hat, reichen Sie nicht Ihre gesamten Allgemeinen Geschäftsbedingungen ein. Laden Sie nur den relevanten Abschnitt zur Stornierungsrichtlinie hoch und verwenden Sie eine Hervorhebung oder einen Pfeil, um die Details zu betonen, gegen die Ihr Kunde verstoßen hat.
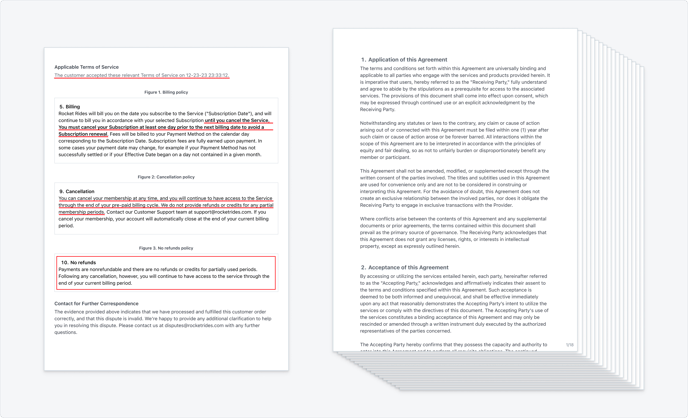
- So machen Sie es richtig:
- Fügen Sie relevante Auszüge aus Ihren Bedingungen in ein einziges Dokument ein.
- Umranden oder unterstreichen Sie Text, der spezifisch für die Art der Anfechtung ist.
- Vermeiden Sie:
- Das Hochladen Ihrer gesamten Nutzungsbedingungen.
Sie können die Dateigröße auch verringern, indem Sie:
- Die Schriftgröße verringern
- Dokumente einzeilig formatieren
- Bilder innerhalb von PDFs verkleinern
Die folgenden Informationen sind für die jeweiligen Dateitypen wesentlich:
Fügen Sie einen Nachweis der Kundenautorisierung bei
Betrügerische Anfechtungen machen über die Hälfte aller Anfechtungen aus. In solchen Fällen ist es wichtig zu belegen, dass der rechtmäßige Karteninhaber über die Transaktion informiert war und diese autorisiert hat. Alle Daten, die dies nachweisen, sind ein Standardbestandteil einer überzeugenden Antwort, wie zum Beispiel:
- AVS-Übereinstimmungen (Address Verification System)
- CVC-Bestätigungen (Card Verification Code)
- Unterschriebene Quittungen oder Verträge
- IP-Adresse, die mit der verifizierten Rechnungsadresse des Karteninhabers übereinstimmt
Stripe fügt immer alle AVS- oder CVC-Ergebnisse zusammen mit der IP-Adresse des Kaufs bei (sofern über Ihre Stripe-Integration verfügbar). Wenn Sie jedoch über weitere Nachweise für die Autorisierung verfügen (zum Beispiel eine 3DS-Authentifizierung), fügen Sie diese ebenfalls bei.
Fügen Sie einen Nachweis für die Erbringung der Leistung oder Lieferung bei
Neben betrügerischen Anfechtungen gehören zu den häufigsten Anfechtungs gründen Ansprüche von Karteninhabern, dass Produkte oder Dienstleistungen:
- Nicht geliefert wurden
- Defekt oder unbefriedigend waren
- Nicht wie beschrieben waren
Legen Sie einen Nachweis für die Erbringung der Leistung oder Lieferung vor, um solchen Ansprüchen zu widersprechen.
Legen Sie bei einem Warenkauf einen Nachweis für Versand und Lieferung vor, der die vollständige Lieferadresse enthält, nicht nur die Bestätigung von Stadt und Postleitzahl.
Wenn Ihr Kunde einen abweichenden „Lieferadresse an“-Namen angibt (zum Beispiel bei einem Geschenkkauf), sollten Sie eine Dokumentation bereithalten, die erklärt, warum diese abweicht. Es ist zwar üblich, an eine Adresse zu kaufen und zu liefern, die nicht mit der verifizierten Rechnungsadresse der Karte übereinstimmt, dies stellt jedoch ein zusätzliches Anfechtungsrisiko dar.
Wenn Ihr Unternehmen digitale Güter anbietet, fügen Sie Nachweise wie eine IP-Adresse oder ein Systemprotokoll bei, das belegt, dass der Kunde den Inhalt heruntergeladen oder Ihre Software oder Ihren Dienst genutzt hat.
Fügen Sie eine Kopie Ihrer Nutzungsbedingungen und Rückerstattungsrichtlinie bei
Bei Anfechtungen kommt es auf das Kleingedruckte an. Bei Rücksendungen oder Rückerstattungen ist es entscheidend, einen Nachweis dafür zu erbringen, dass Ihr Kunde beim Bezahlvorgang Ihren Nutzungsbedingungen zugestimmt und diese verstanden hat, oder Ihre Richtlinien nicht eingehalten hat. Fügen Sie einen übersichtlichen Screenshot bei, der zeigt, wie Sie Ihre Nutzungsbedingungen während des Bezahlvorgangs darstellen, wobei die relevante Richtlinie deutlich hervorgehoben ist.
Fügen Sie jedoch nicht den vollständigen Text Ihrer Richtlinie bei, da Kartenaussteller diesen nicht vollständig durchlesen, um die relevante Textstelle zu finden.
Kombinieren Sie Dateien desselben Nachweistyps
Sie müssen für jede von Ihnen hochgeladene Datei einen Nachweistyp angeben und können pro Typ nur einen Nachweis einreichen. Sie können beispielsweise mehrere Elemente, die die Kommunikation mit Ihrem Kunden darstellen (E-Mails, Screenshots von SMS, Telefontranskripte usw.), in einer einzigen Datei für den Nachweis Customer communication zusammenfassen. Dies verringert auch Ihre gesamte Dateilänge.
Formatierung von Dokumenten und Bildern für den Upload
Fügen Sie große, klare Bilder für die Prüfung bei. Unabhängig davon, ob Sie Dateien über das Dashboard oder die API hochladen, gelten für beide Einschränkungen hinsichtlich der akzeptierten Dateitypen und der kombinierten Dateigröße.
- Es werden nur die Dateitypen PDF, JPEG oder PNG akzeptiert
- Die kombinierte Dateigröße darf 4,5 MB nicht überschreiten
- Die kombinierte Seitenzahl muss unter 50 Seiten liegen
- Sie können Ihre Dateien mit Tools wie Smallpdf komprimieren
Beachten Sie beim Einreichen von Dokumenten oder Bildern als Nachweis die folgenden Empfehlungen, um sicherzustellen, dass sie lesbar bleiben:
- Verwenden Sie eine Schriftgröße von 12 Punkt oder größer
- Stellen Sie sicher, dass Dokumente im Format US Letter oder A4 im Hochformat vorliegen (Sie können Ihren Dokumenten weiterhin Screenshots im Querformat hinzufügen)
- Verwenden Sie Fettdruck, Hervorhebungen oder Pfeile, um auf relevante Informationen aufmerksam zu machen
- Vermeiden Sie farbige Hervorhebungen
Beim Hochladen von Screenshots:
- Schneiden Sie den Screenshot auf den relevanten Bereich zu und markieren Sie alle wichtigen Elemente (zum Beispiel Lieferbestätigung oder Unterschrift)
- Verwenden Sie die Textfelder im Formular für Anfechtungsnachweise, um zu beschreiben, was das Bild enthält und wie es Ihre Antwort untermauert
Der Kartenaussteller prüft keine Antwort, die unleserlichen Text oder unleserliche Daten enthält.
Anfechtungen akzeptieren
Sie können eine Anfechtung akzeptieren und damit im Wesentlichen zustimmen, dass der Anfechtungsgrund des Karteninhabers berechtigt ist. Das Akzeptieren einer Anfechtung gilt nicht als Schuldeingeständnis und ist manchmal die angemessenste Reaktion. Der Kunde hat seine Rückerstattung bereits im Rahmen des Anfechtungsverfahrens erhalten – wenn Sie mit der Rückerstattung einverstanden sind, ist es am besten, die Anfechtung zu akzeptieren.
Ergreifen Sie diese Maßnahme, wenn Sie nicht beabsichtigen, zu antworten und Nachweise einzureichen. Obwohl das Akzeptieren von Anfechtungen Ihr Unternehmen nicht weiter negativ beeinflusst, ist es keine tragfähige Alternative zu einer wirksamen Rückerstattungs- oder Rückgaberichtlinie. Die Anfechtungsaktivität wird auf Basis der erhaltenen Anfechtungen berechnet, nicht danach, ob sie gewonnen oder verloren wurden. Daher ist die Vermeidung von Anfechtungen entscheidend.
Hinweis
Für Anfechtungen fällt eine Anfechtungsgebühr an, die auch dann gilt, wenn Sie die Anfechtung akzeptieren.
Missverständnisse
Bei Anfechtungen, die auf einem Missverständnis beruhen, kann Ihr Kunde seinem Kartenaussteller mitteilen, dass er die Transaktion nicht mehr anficht. Wir empfehlen Ihnen dennoch, Nachweise einzureichen, um zu belegen, dass die Zahlung gültig war, und um sicherzustellen, dass der Kartenaussteller weiß, dass Sie die Anfechtung nicht akzeptieren.
In Fällen, in denen Sie damit einverstanden sind, dass der Kunde die angefochtenen Mittel behält, akzeptieren Sie die Anfechtung, anstatt den Karteninhaber zu bitten, die Anfechtung zugunsten einer regulären Rückerstattung zurückzuziehen. Denken Sie daran, dass die Kartennetzwerke nicht berücksichtigen, wie viele Anfechtungen Sie gewinnen oder verlieren, sondern nur, wie viele Sie erhalten – eine zurückgezogene Anfechtung zählt weiterhin als Anfechtung.
Anfechtungen bei teilweise rückerstatteten Zahlungen
Obwohl unüblich, kann ein Kunde eine Zahlung in voller Höhe anfechten, auch wenn er bereits eine teilweise Rückerstattung erhalten hat (zum Beispiel eine vereinbarte Rückerstattung eines geringeren Betrags). Wir verstehen, dass dies frustrierend ist, da es einer Überzahlung über den ursprünglichen Kaufpreis hinaus gleichkommt. Antworten Sie in solchen Fällen immer, da Kartenaussteller sehr bereit sind, diese Situation zu korrigieren.
Hinweis
Da Händler Cartes-Bancaires-Anfechtungen nicht anfechten können, können Sie den Aussteller nicht bitten, eine bestehende teilweise Rückerstattung zu berücksichtigen, wenn der volle Betrag einer Cartes-Bancaires-Zahlung angefochten wird.
Selbst wenn Sie beabsichtigen, den nicht rückerstatteten Teil der Anfechtung zu akzeptieren, ist es wichtig, in Ihrer Antwort einen Nachweis für die teilweise Rückerstattung zu erbringen. Fügen Sie den Betrag und das Datum der Rückerstattung sowie sogar einen Screenshot der Rückerstattungsinformationen aus Ihrem Dashboard bei (dies wird als „Credit issued“-Antwort bezeichnet).
In den meisten Fällen storniert der Kartenaussteller die ursprüngliche Anfechtung und erstellt anschließend eine separate für den korrigierten Betrag. Bei Stripe verwenden wir die bestehende Anfechtung, um das Gesamtergebnis zu verfolgen. Wenn die Anfechtung vollständig zu Ihren Gunsten entschieden wird, erhalten Sie den gesamten Betrag zurück. Andernfalls erhalten Sie nur den teilweise rückerstatteten Betrag. In diesem Fall wird der status der Anfechtung auf lost gesetzt, und im Dashboard wird die Anfechtung als „partially won“ (teilweise gewonnen) markiert.